Mua căn hộ là quyết định tài chính lớn, đặc biệt với người mua nhà lần đầu hoặc nhà đầu tư sử dụng đòn bẩy vay vốn. Bên cạnh tiềm năng tăng giá và giá trị an cư lâu dài, người mua cũng cần nhìn nhận một cách thực tế những rủi ro có thể phát sinh trong quá trình sở hữu. Từ yếu tố pháp lý, tiến độ xây dựng đến áp lực tài chính cá nhân và biến động thị trường, việc đánh giá toàn diện các nguy cơ tiềm ẩn s
Rủi ro pháp lý
Một trong những rủi ro pháp lý phổ biến khi mua căn hộ là dự án chưa hoàn thiện đầy đủ hồ sơ theo quy định, dẫn đến nguy cơ bị đình trệ hoặc phát sinh vấn đề trong quá trình triển khai. Bên cạnh đó, tình trạng tranh chấp giữa chủ đầu tư và các bên liên quan hoặc việc chậm cấp sổ hồng sau khi bàn giao cũng có thể ảnh hưởng trực tiếp đến quyền sở hữu và khả năng chuyển nhượng của người mua.
Ngoài ra, nếu không đọc kỹ và hiểu rõ các điều khoản trong hợp đồng, khách hàng có thể gặp phải những điều khoản bất lợi như tiến độ thanh toán không hợp lý, điều kiện phạt chưa rõ ràng hoặc quyền lợi bảo hành không được quy định cụ thể. Vì vậy, việc kiểm tra pháp lý và xem xét hợp đồng cẩn trọng là bước quan trọng trước khi quyết định xuống tiền.
Rủi ro tiến độ xây dựng
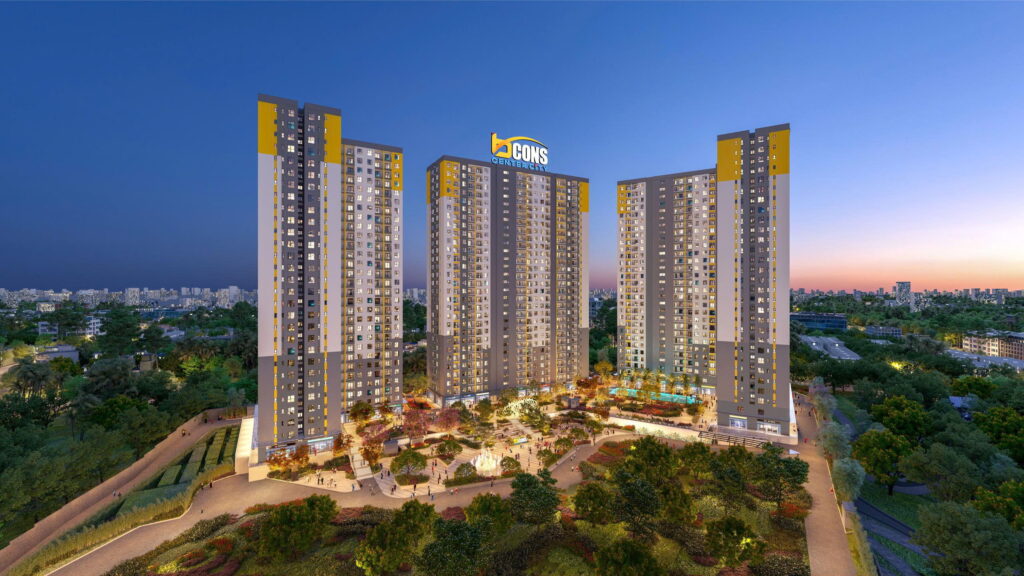
Rủi ro về tiến độ và chất lượng xây dựng là vấn đề người mua căn hộ cần đặc biệt lưu ý. Tình trạng chậm bàn giao có thể xảy ra do nhiều nguyên nhân như vướng mắc pháp lý, thiếu hụt dòng tiền hoặc biến động thị trường, khiến kế hoạch dọn vào ở hoặc khai thác cho thuê bị ảnh hưởng. Ngoài ra, một số dự án có thể thay đổi thiết kế hoặc vật liệu bàn giao so với cam kết ban đầu, làm giảm giá trị sử dụng thực tế của căn hộ.
Đáng lo ngại hơn, nếu chủ đầu tư thiếu năng lực tài chính, dự án có thể bị gián đoạn thi công hoặc kéo dài thời gian hoàn thiện. Vì vậy, việc tìm hiểu kỹ uy tín, năng lực và lịch sử triển khai của chủ đầu tư là bước quan trọng để hạn chế những rủi ro này.
Rủi ro tài chính cá nhân
Rủi ro tài chính cá nhân là yếu tố quan trọng cần cân nhắc khi quyết định vay mua căn hộ. Nếu người mua vay vượt quá khả năng chi trả, khoản trả góp hàng tháng có thể tạo áp lực lớn lên ngân sách gia đình, đặc biệt trong giai đoạn đầu ổn định cuộc sống. Bên cạnh đó, nhiều gói vay áp dụng lãi suất ưu đãi trong thời gian đầu, nhưng sau khi hết ưu đãi, lãi suất có thể điều chỉnh theo thị trường và tăng lên đáng kể, làm chi phí thực tế cao hơn dự tính ban đầu.
Ngoài ra, nếu nguồn thu nhập không ổn định hoặc phụ thuộc vào các khoản thưởng, hoa hồng, rủi ro mất cân đối tài chính sẽ càng cao. Vì vậy, người mua cần tính toán kỹ dòng tiền và xây dựng quỹ dự phòng trước khi quyết định vay dài hạn.

Rủi ro thị trường và thanh khoản
Bên cạnh yếu tố pháp lý và tài chính, người mua cũng cần tính đến rủi ro về khả năng sinh lời của tài sản. Giá căn hộ có thể không tăng như kỳ vọng nếu thị trường chững lại, nguồn cung cạnh tranh cao hoặc hạ tầng khu vực chậm triển khai so với kế hoạch. Trong một số giai đoạn, thanh khoản bất động sản suy giảm có thể khiến việc chuyển nhượng mất nhiều thời gian hơn dự tính.
Đồng thời, nếu nhu cầu thuê không ổn định hoặc mức giá cho thuê không đạt như kỳ vọng, dòng tiền đầu tư sẽ bị ảnh hưởng. Vì vậy, việc xác định đúng mục tiêu – ở thực hay đầu tư trung dài hạn – là yếu tố quan trọng để giảm thiểu rủi ro và đưa ra quyết định phù hợp.
Lời kết
Rủi ro trong bất động sản không phải là điều có thể loại bỏ hoàn toàn, nhưng hoàn toàn có thể kiểm soát nếu người mua chuẩn bị kỹ lưỡng. Kiểm tra pháp lý minh bạch, đánh giá năng lực chủ đầu tư, tính toán dòng tiền an toàn và xác định mục tiêu nắm giữ rõ ràng chính là những “lá chắn” quan trọng trước khi xuống tiền. Khi tiếp cận dự án với tâm thế tỉnh táo và chiến lược dài hạn, bạn không chỉ giảm thiểu được rủi ro mà còn gia tăng cơ hội sở hữu một tài sản bền vững theo thời gian.