Mua chung cư trả góp đang trở thành lựa chọn phổ biến của nhiều người trẻ và các gia đình muốn sớm ổn định chỗ ở mà chưa cần chuẩn bị toàn bộ tài chính ngay từ đầu. Tuy nhiên, bên cạnh những lợi ích về dòng tiền và khả năng sở hữu nhà sớm, hình thức này cũng đòi hỏi người mua phải tính toán kỹ về thu nhập, khả năng trả nợ và kế hoạch tài chính lâu dài. Trong bài viết dưới đây, Hoài Phong Bcons sẽ cùng bạn tìm hiểu những yếu tố quan trọng cần cân nhắc trước khi quyết định mua chung cư trả góp.
Có nên mua chung cư trả góp hay không?
Việc có nên mua chung cư trả góp hay không còn phụ thuộc vào khả năng tài chính, mức thu nhập và kế hoạch lâu dài của mỗi người. Với nhiều người trẻ, đây là giải pháp giúp sớm sở hữu nhà ở mà không cần chuẩn bị toàn bộ số tiền ngay từ đầu.
Tuy nhiên, mua trả góp cũng đi kèm áp lực tài chính và cần được tính toán kỹ lưỡng trước khi quyết định. Vậy mua chung cư trả góp có thật sự phù hợp với bạn? Hãy cùng tìm hiểu những yếu tố quan trọng cần cân nhắc ngay dưới đây.

Chung cư bạn dự định mua bao nhiêu tiền?
Trước khi tìm mua chung cư trả góp, bạn nên xác định rõ nhu cầu sử dụng thực tế như sinh hoạt, đi lại, làm việc và kế hoạch ở lâu dài. Điều này giúp bạn lựa chọn được loại căn hộ phù hợp với khả năng tài chính và mục đích sử dụng.
Nếu gia đình có ít thành viên, căn hộ 1 phòng ngủ có thể đáp ứng tốt nhu cầu ở hiện tại. Tuy nhiên, nếu có kế hoạch sinh con hoặc ở lâu dài, nên ưu tiên căn hộ từ 2 phòng ngủ để đảm bảo không gian sinh hoạt về sau.
Vị trí căn hộ cũng ảnh hưởng lớn đến giá bán. Những dự án gần trung tâm, trường học, bệnh viện hoặc các tiện ích công cộng thường có giá cao hơn khu vực xa trung tâm.
Nếu bạn còn trẻ, công việc linh hoạt và chấp nhận di chuyển xa mỗi ngày, các căn hộ ở khu vực ngoại thành sẽ là lựa chọn giúp tiết kiệm chi phí mà vẫn đảm bảo không gian sống tốt. Ngược lại, với những người cần sự ổn định và ưu tiên thuận tiện đi lại, căn hộ gần trung tâm hoặc gần nơi làm việc sẽ phù hợp hơn dù mức giá cao hơn.
Ngoài chi phí trả góp hàng tháng, bạn cũng cần tính thêm các khoản sinh hoạt như điện, nước, internet, ăn uống và chi tiêu cá nhân để đảm bảo tài chính ổn định trong quá trình mua nhà trả góp.
Bạn đã tiết kiệm được bao nhiêu tiền và sẽ Trả góp trong bao lâu?
Sau khi xác định được căn hộ phù hợp, bạn cần xem lại khả năng tài chính hiện tại, bao gồm số tiền tiết kiệm đang có và khả năng chi trả khoản vay mỗi tháng.
Hiện nay, đa số ngân hàng hỗ trợ vay tối đa khoảng 70% giá trị căn hộ. Điều đó đồng nghĩa người mua cần chuẩn bị trước ít nhất 30% giá trị còn lại cùng các chi phí phát sinh liên quan.
Bên cạnh số vốn ban đầu, bạn cũng nên tính toán kỹ khoản tiền phải trả góp hàng tháng để đảm bảo phù hợp với thu nhập hiện tại. Lãi suất vay mua chung cư hiện dao động khoảng 6,49% – 8,5%/năm, với thời gian vay phổ biến từ 7 đến 25 năm.
Theo nhiều chuyên gia tài chính, khoản trả góp mỗi tháng không nên vượt quá 50% tổng thu nhập để tránh áp lực tài chính kéo dài.
Công thức tính khoản thanh toán hàng tháng gồm:
- Tiền gốc = Tổng số tiền vay / Tổng số tháng vay
- Tiền lãi = (Lãi suất năm / 12) × Dư nợ còn lại
- Tổng tiền cần trả hàng tháng = Tiền gốc + Tiền lãi
Ví dụ, nếu bạn mua căn hộ trị giá 1 tỷ đồng, có sẵn 400 triệu và vay ngân hàng 600 triệu trong 10 năm với lãi suất 7,3%/năm, thì:
- Tiền gốc mỗi tháng khoảng 5 triệu đồng
- Tiền lãi tháng đầu khoảng 3,65 triệu đồng
- Tổng số tiền cần trả tháng đầu khoảng 8,65 triệu đồng
Nếu khoản thanh toán này chiếm tỷ lệ hợp lý trong thu nhập hàng tháng, bạn hoàn toàn có thể cân nhắc mua căn hộ bằng hình thức trả góp phù hợp với khả năng tài chính của mình.
So sánh tiền mua trả góp và tiền thuê chung cư hàng tháng
Hiện nay, giá thuê căn hộ 1 phòng ngủ thường dao động khoảng 4 – 7 triệu đồng/tháng, trong khi căn hộ 2 phòng ngủ thuộc phân khúc trung cấp có mức thuê khoảng 7 – 15 triệu đồng/tháng.
Nếu bạn còn trẻ, chưa có con hoặc đang ưu tiên sử dụng dòng tiền cho đầu tư và phát triển bản thân, việc thuê căn hộ có thể là lựa chọn linh hoạt hơn thay vì mua nhà ngay.
Ngược lại, với những gia đình đã có con nhỏ và cần không gian sống ổn định lâu dài, mua chung cư trả góp sẽ phù hợp hơn so với việc thuê nhà trong thời gian dài.
Bạn có thu nhập ổn định trong thời gian dài không?
Trước khi quyết định mua chung cư trả góp, bạn cần đánh giá kỹ khả năng tài chính ở hiện tại và trong tương lai để đảm bảo duy trì được việc thanh toán ổn định trong thời gian dài.
Do thời hạn vay thường kéo dài nhiều năm, thu nhập hàng tháng cần đủ để chi trả cả khoản vay ngân hàng lẫn các chi phí sinh hoạt của gia đình.
Nếu đang làm việc tại công ty, bạn nên cân nhắc khả năng tăng lương, cơ hội thăng tiến hoặc các nguồn thu nhập bổ sung khác. Đồng thời, cũng cần chuẩn bị phương án tài chính dự phòng trong trường hợp thay đổi công việc hoặc mất nguồn thu nhập chính để tránh áp lực khi trả góp lâu dài.
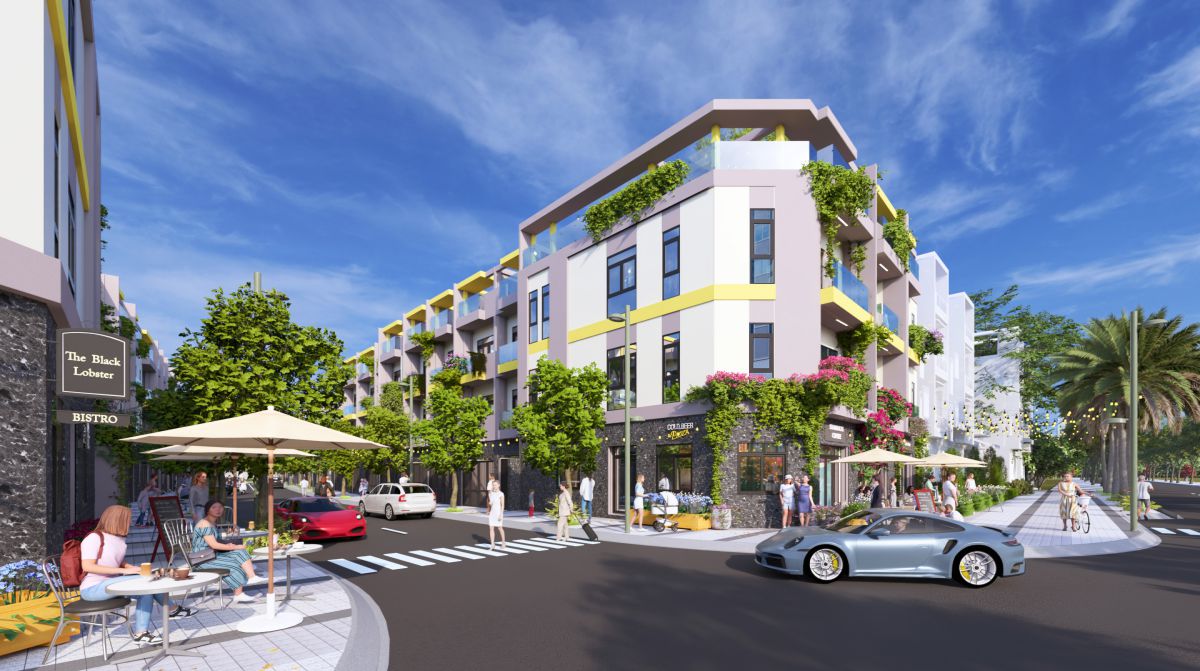
5 lợi ích khi mua chung cư trả góp thay vì trả thẳng
Pháp lý dự án minh bạch và an toàn hơn
Mua chung cư trả góp thông qua ngân hàng thường giúp người mua hạn chế rủi ro pháp lý tốt hơn so với thanh toán toàn bộ bằng tiền mặt.
Hiện nay, quy trình thẩm định hồ sơ vay được các ngân hàng kiểm tra khá chặt chẽ. Ngoài việc đánh giá lịch sử tín dụng và khả năng tài chính của người vay, ngân hàng còn xem xét kỹ pháp lý và giá trị thực tế của căn hộ thế chấp.
Do căn hộ được dùng làm tài sản đảm bảo cho khoản vay, các yếu tố như uy tín chủ đầu tư, giấy phép dự án và hồ sơ pháp lý sẽ được kiểm tra kỹ trước khi giải ngân. Nếu phát hiện rủi ro liên quan đến pháp lý hoặc chất lượng dự án, ngân hàng có thể từ chối hỗ trợ vay.
Vì vậy, khi mua chung cư trả góp qua ngân hàng, người mua cũng được hỗ trợ thêm một bước thẩm định từ đội ngũ chuyên viên tài chính trước khi quyết định xuống tiền.
Giảm áp lực tài chính khi mua nhà
Nhiều người chọn chờ đến khi tích lũy đủ 100% giá trị căn hộ mới mua nhà, nhưng thực tế tốc độ tăng giá chung cư thường nhanh hơn khả năng tiết kiệm của phần lớn người đi làm.
Thị trường bất động sản tại Việt Nam liên tục biến động theo xu hướng tăng giá, đặc biệt ở các khu vực phát triển hạ tầng và đô thị. Vì vậy, việc chờ đủ tiền mặt đôi khi khiến khoảng cách sở hữu nhà ngày càng xa hơn.
Khi mua chung cư trả góp, người mua thường chỉ cần thanh toán trước khoảng 15 – 20% giá trị căn hộ. Phần còn lại có thể chia nhỏ để thanh toán trong nhiều năm thông qua hỗ trợ từ ngân hàng.
Việc chuyển một khoản chi lớn thành các khoản thanh toán định kỳ sẽ giúp giảm áp lực tài chính, đồng thời tạo điều kiện để nhiều người sớm ổn định chỗ ở hơn.
Không cần sử dụng toàn bộ tiền tích lũy ban đầu
Trong cuộc sống, luôn sẽ có những khoản chi phát sinh cần sử dụng tiền mặt. Nếu dùng toàn bộ tiền tiết kiệm để mua nhà, bạn có thể rơi vào tình trạng thiếu hụt tài chính khi cần xử lý các vấn đề khẩn cấp.
Mua chung cư trả góp giúp người mua không phải thanh toán toàn bộ giá trị căn hộ trong một lần. Dù phải trả thêm lãi vay ngân hàng, hình thức này vẫn giúp giảm áp lực tài chính nhờ khoản thanh toán được chia nhỏ theo từng tháng.
Khi lựa chọn trả góp, bạn vẫn có thể giữ lại một phần tiền dự phòng để phục vụ nhu cầu sinh hoạt, đầu tư hoặc xử lý các tình huống phát sinh trong tương lai.
Dễ dàng lựa chọn căn hộ phù hợp nhu cầu sống
Thông thường, các căn hộ càng xa trung tâm và khu vực có nhiều tiện ích thì mức giá sẽ càng thấp. Tuy nhiên, không phải ai cũng có đủ tài chính để mua ngay một căn hộ ở vị trí thuận tiện.
Nếu số tiền hiện có chỉ đủ mua căn hộ quá xa nơi làm việc hoặc trường học của con, bạn có thể cân nhắc vay thêm từ ngân hàng để lựa chọn vị trí phù hợp hơn và thanh toán dần theo thời gian.
Dù phải trả góp mỗi tháng, việc sống gần nơi làm việc, trường học và các tiện ích thiết yếu sẽ giúp tiết kiệm thời gian di chuyển, giảm chi phí đi lại và nâng cao chất lượng cuộc sống hằng ngày cho cả gia đình.
Hạn chế ảnh hưởng của lạm phát theo thời gian
Trong bối cảnh chi phí sinh hoạt và giá bất động sản liên tục tăng, giá trị của đồng tiền theo thời gian cũng dần giảm đi. Một tỷ đồng ở hiện tại sẽ khác rất nhiều so với một tỷ đồng sau 5 hoặc 10 năm nữa.
Vì vậy, mua chung cư trả góp được xem là giải pháp giúp người mua tận dụng giá trị tài sản ở thời điểm hiện tại thay vì chờ tích lũy đủ tiền mặt trong tương lai.
Có thể hiện tại bạn cần vay ngân hàng để sở hữu căn hộ, nhưng sau nhiều năm, khoản vay đó có thể không còn là áp lực quá lớn nếu thu nhập tăng theo thời gian và giá trị tài sản tiếp tục tăng.
Thay vì mất nhiều năm chờ đợi để mua nhà bằng tiền tích lũy, hình thức trả góp giúp gia đình sớm ổn định chỗ ở và chủ động xây dựng cuộc sống riêng ngay từ bây giờ.
Lời kết
Có nên mua chung cư trả góp hay không sẽ phụ thuộc vào khả năng tài chính, nhu cầu an cư và kế hoạch dài hạn của mỗi người. Nếu có nguồn thu nhập ổn định và lựa chọn được phương án vay phù hợp, mua chung cư trả góp sẽ là giải pháp giúp bạn sớm sở hữu nhà ở, giảm áp lực tài chính và chủ động hơn cho tương lai. Hy vọng những chia sẻ trên từ Hoài Phong Bcons sẽ giúp bạn có thêm góc nhìn thực tế để đưa ra quyết định phù hợp trước khi mua căn hộ.